Image - 2026-10-06 13:59
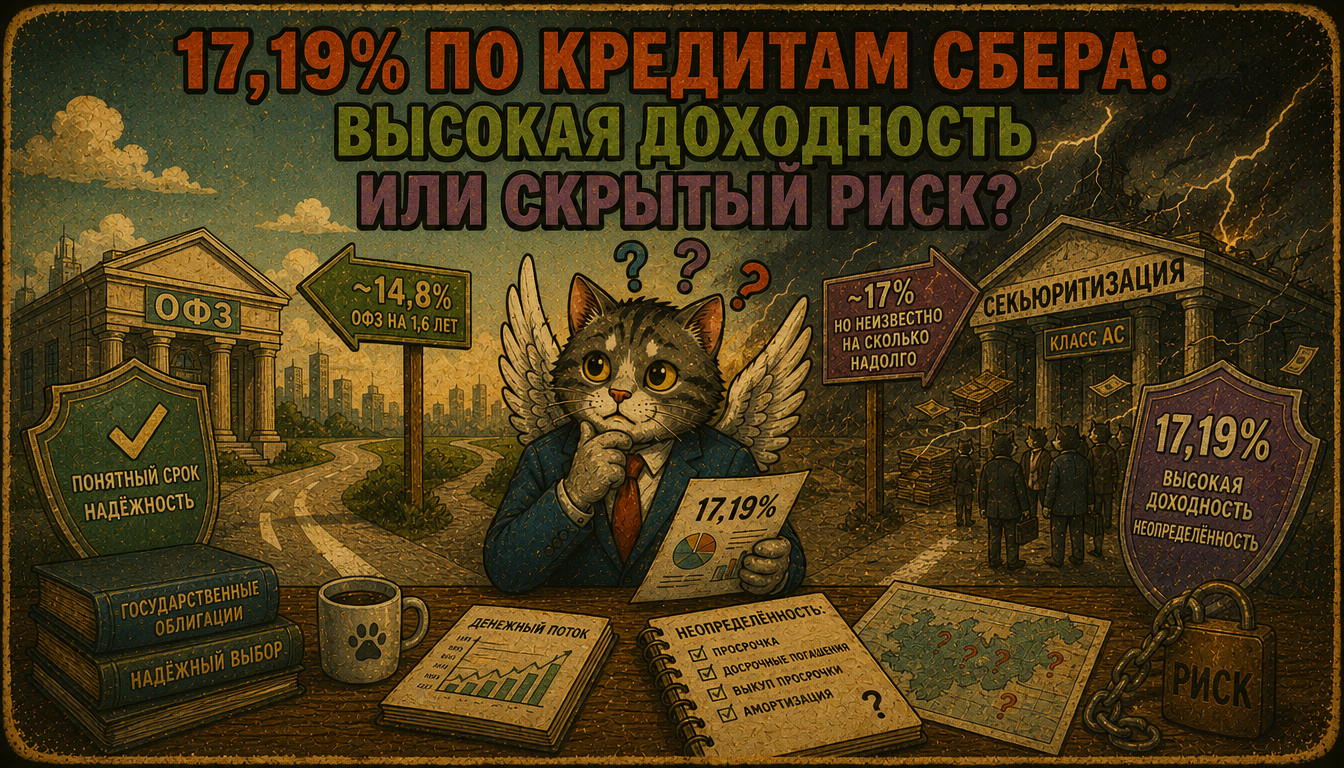
Создай обложку к статье в стиле как на референсе. Текст на изображении только заголовок. Статья: 17,19% по кредитам Сбера: высокая доходность или скрытый риск? 29 сентября СФО «СБ Секьюритизация 6» разместила облигации, обеспеченные портфелем потребительских кредитов Сбера. Под «капотом» — около 350 тысяч потребкредитов на 80 млрд рублей со средней ставкой 33%. Инвесторам предлагают класс АС (до 52,2 млрд рублей) с купоном 16% и ориентиром доходности 17,19%. Звучит заманчиво. Но есть нюанс, который меняет всё. Что такое секьюритизация? Если коротко: банк собирает пул кредитов, «упаковывает» их в облигации и продаёт инвесторам. Вы получаете доход, а банк — деньги здесь и сейчас. Обеспечение — платежи заёмщиков по этим кредитам. Главная особенность: срок неизвестен У этих бумаг есть интересная черта: срок, на который вы фактически даёте деньги в долг, заранее неизвестен. Базовый ожидаемый срок жизни класса АС — 1 год 9 месяцев. Но это расчёт модели, а не обещание Сбера. Что заложено в модель? Сбер закладывает в базовый сценарий 1,5% просрочки в месяц. Но сам же объясняет: это параметр модели, который инвестор может менять. Можно заложить другую просрочку, темпы досрочного погашения кредитов или объём выкупа просрочки Сбером. Причём фиксированного обязательства выкупать определённый объём просрочки в месяц нет. Комментарий Сбера: «Базовые параметры модели отражают текущую оценку Сбером наиболее реалистичного сценария с учётом опыта предыдущих сделок секьюритизации. По данным отчётов расчётного агента по предыдущим сделкам, месячный объём требований с просрочкой 30+ дней менялся примерно в диапазоне от 0,5% до более 2% портфеля. Значение 1,5% находится внутри этого исторически наблюдаемого диапазона. В пяти предыдущих сделках Сбер реализовывал право на приобретение требований с просрочкой 30+ дней». Где возникает риск? Если фактический выкуп окажется ниже модельного, амортизация может идти медленнее. Если заёмщики начнут активнее гасить кредиты досрочно, деньги, наоборот, вернутся быстрее. Тогда возникает риск реинвестирования под меньший процент. ОФЗ или секьюритизация: что выбрать? По факту вы стоите перед выбором. Вариант 1. Положить деньги в ОФЗ на 1,6 лет и получить около 14,8%. Вы понимаете срок и денежный поток. Вариант 2. Пойти в класс АС, довериться базовому сценарию и рассчитывать на 17% годовых. Но принять неопределённость: деньги могут вернуться быстрее или медленнее. Вот за эту неопределённость и доплачивают доходностью. Что в итоге? Готовы ли вы обменять предсказуемость ОФЗ на более высокую модельную доходность и риск того, что реальный денежный поток окажется другим? Это ключевой вопрос. Если готовы — секьюритизация может быть интересна. Если нет — ОФЗ остаются понятным и надёжным инструментом.

Free to start · Generate videos and images with AI in seconds
More from this creator
More GPT Image 2 images
См. все →